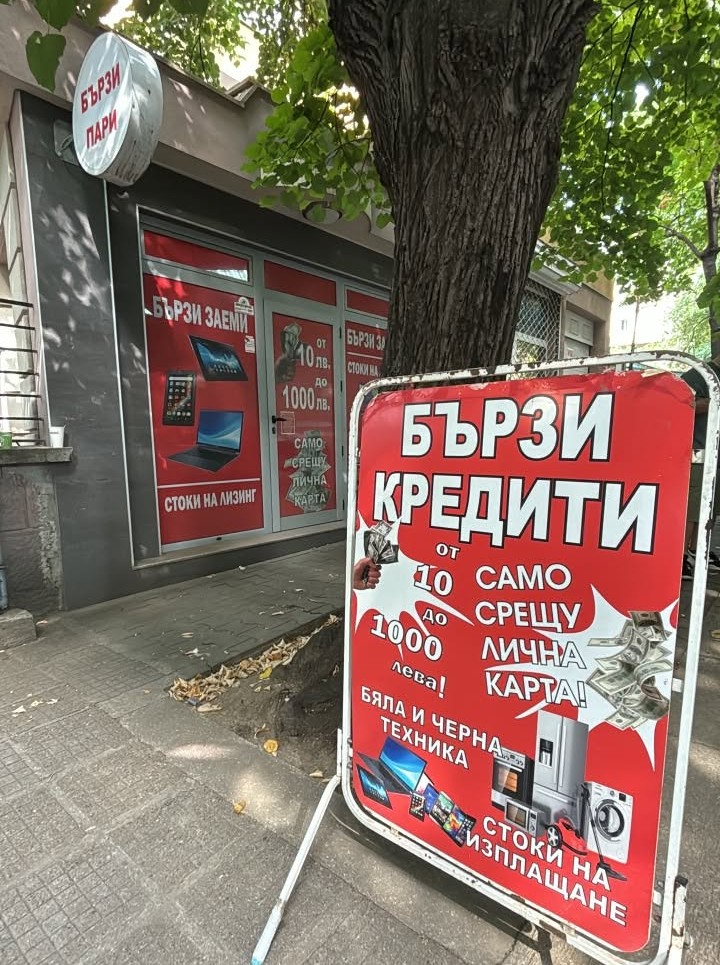
Управляващите от „Прогресивна България“ (ПБ) презентираха в Народното събрание нов законопроект за потребителския кредит, разработен от Министерството на икономиката и приет от Министерския съвет на 27 август. Въпреки че публично бе обявено, че мерките целят „да извадят мутрите от сектора“, задълбоченият анализ на текстовете, публикувани на Портала за обществени консултации, разкрива сериозно вратички, работещи в пряк интерес на фирмите за бързи кредити.
Законопроектът, който трябва да транспонира европейската Директива 2023/2225, съдържа национални специфики, които радикално увеличават финансовата тежест върху най-уязвимите кредитополучатели. Сякаш самото лоби на фирмите за бързи кредити е диктувало на депутатите на Радев.
Рекламата срещу реалността: Какво обещават управляващите
По време на пресконференция депутатите от ПБ Константин Проданов и Здравко Марков представиха пакета от промени като категорична офанзива срещу сенчестите практики:
- Стъпаловиден таван: Въвеждане на максимален праг на общите разходи, включително при просрочие, с цел спиране на спиралата от задължения.
- Забрана за нощно кредитиране: Ограничение за отпускане на бързи заеми в тъмната част на денонощието по модела на Румъния и Финландия.
- Чисто съдебно минало: Забрана за назначаване на лица, осъждани за умишлени престъпления от общ характер, във фирми за бързи кредити.
- Край на франчайза: Пълна забрана за преотдаване на дейността на външни оператори с цел заобикаляне на лицензионния контрол, както и повишаване на изискванията за собствен капитал.
- Забрана за агресивна реклама: Спиране на слогани от типа „бърз кредит за минути, даже и с лошо ЦКР“ и задължително предупреждение, че заемът струва пари.
Анализът на Mediapool: Позволено 100% оскъпяване за малките заеми
Зад шумно рекламираните рестрикции обаче анализ на медията Mediapool разкрива, че правителственият проект въвежда изключително лобистки специален режим за малките кредити – тези до размера на три минимални работни заплати (МРЗ). За 2026 г., при МРЗ от 620,20 евро, това са заеми до 1860,60 евро.
В момента Законът за потребителския кредит ограничава Годишния процент на разходите (ГПР) до петкратния размер на законната лихва (около 52% към септември 2026 г.). Новият проект отменя изискването за ГПР при малките кредити и го заменя с „общ разход по кредита“, който законно може да достигне:
- до 20% от главницата – при срок до 1 месец;
- до 30% от главницата – при срок от 1 до 3 месеца;
- до 100% от главницата – при срок над 3 месеца.
Сравнение в цифри (за заем от 1860 евро):
| Показател | Действащ режим (до септември 2026 г.) | Предлаган нов режим |
| Максимално оскъпяване (1 година / над 3 мес.) | до 2827,20 евро (ГПР таван 52%) | до 3720,00 евро (100% от главницата) |
| Разлика в тежестта за длъжника | Регулиран таван | Удвояване на дължимата сума |
Проверката на Mediapool показва, че този режим изобщо не е присъствал в първоначалния вариант на закона. Той е внесен след пряко настояване на Асоциацията за отговорно небанково кредитиране (АОНК) с аргумента, че ГПР давал изкривена представа при еднодневни или бързи микрозаеми. Правителството е възприело искането на кредиторите, разпростирайки го върху всички заеми до 3 МРЗ за срок над 3 месеца.
Отпадане на тавана при просрочие и отказ от защита при хазарт
Освен легализирането на по-високото оскъпяване, проектът съдържа още два критични момента:
- Премахване на тавана за санкции при забава: Досега обезщетението при просрочие бе ограничено до размера на законната лихва (10,4% годишно). В новия проект този таван отпада, с което се дава пълна свобода на фирмите да залагат огромни неустойки в договора, прехвърляйки тежестта за евентуални спорове изцяло върху съдебната система.
- Отказ от достъп до Регистъра на хазартно уязвимите лица: Правителството е отхвърлило искането на АОНК кредиторите да имат служебен достъп до регистъра на НАП, за да не отпускат заеми на хазартно зависими лица. Кабинетът се е обосновал с това, че Директива 2023/2225 не изисква такъв достъп.
Въпреки че проектът въвежда задължителни проверки в Централния кредитен регистър (ЦКР) преди отпускане на заем, изключенията за оскъпяване застрашават хиляди български граждани от западане в дългова спирала. Предстои текстовете да бъдат подложени на дебати и гласуване в пленарна зала.